

Что делать, когда эпоха «супердоходных» вкладов уйдёт в прошлое?

Банк России уже в шестой раз подряд снижает ключевую ставку. Вклады на этом фоне становятся менее доходными. Глава ЦБ уже намекала: снижение ставки, скорее всего, продолжится. Поэтому настало время переосмыслить, как устроены ваши накопления. В этой статье рассказываем, что делать, если эпоха «супердоходных» вкладов уйдёт в прошлое.
Посчитать «неприкосновенный запас»
Это деньги, которые вы не трогаете, даже если ставки по вкладам продолжат падать. Обычно в неприкосновенный запас входит финансовая подушка безопасности, которая подстрахует вас в случае непредвиденных расходов. Или деньги на ближайшие цели: ремонт, отпуск, лечение.
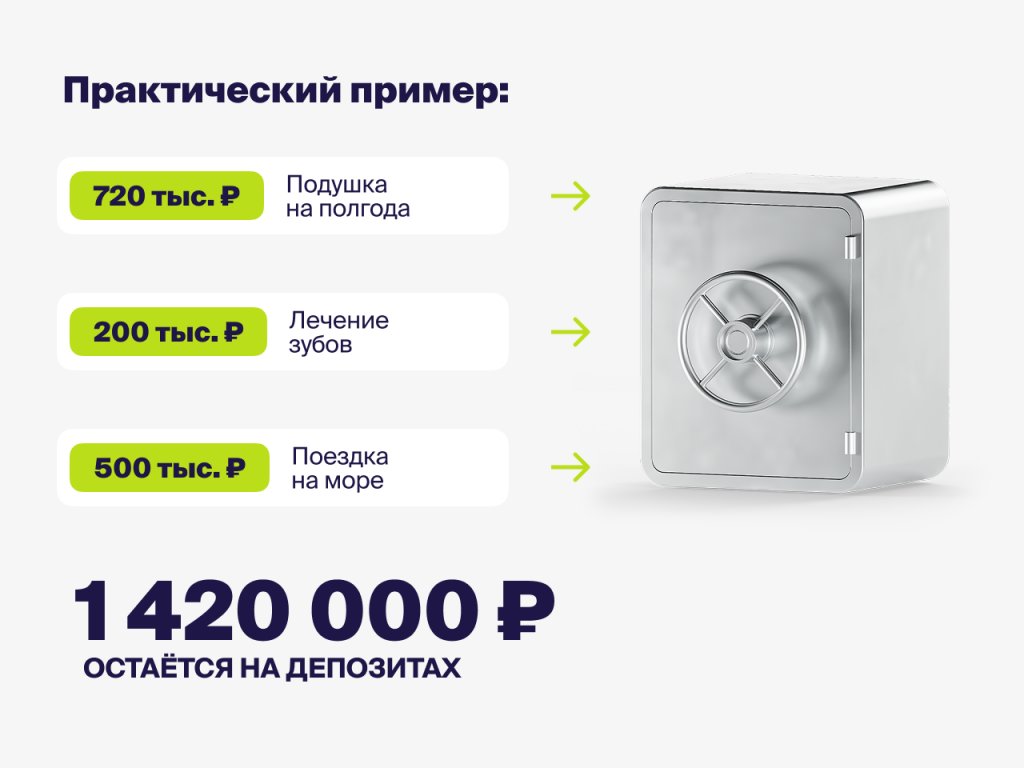
Такие сбережения лучше хранить на вкладе, а не инвестировать в акции или облигации. Да, со временем ваш доход по депозитам снизится. Но задача тут не «сорвать куш», а сохранить спокойствие и защиту.
Выделить бюджет для инвестиций
Когда вы посчитали подушку и ближайшие цели, всё, что остаётся сверх этого — это ваш инвестиционный капитал. Эти деньги можно вложить в инструменты, которые потенциально принесут доход больше, чем на вкладах.
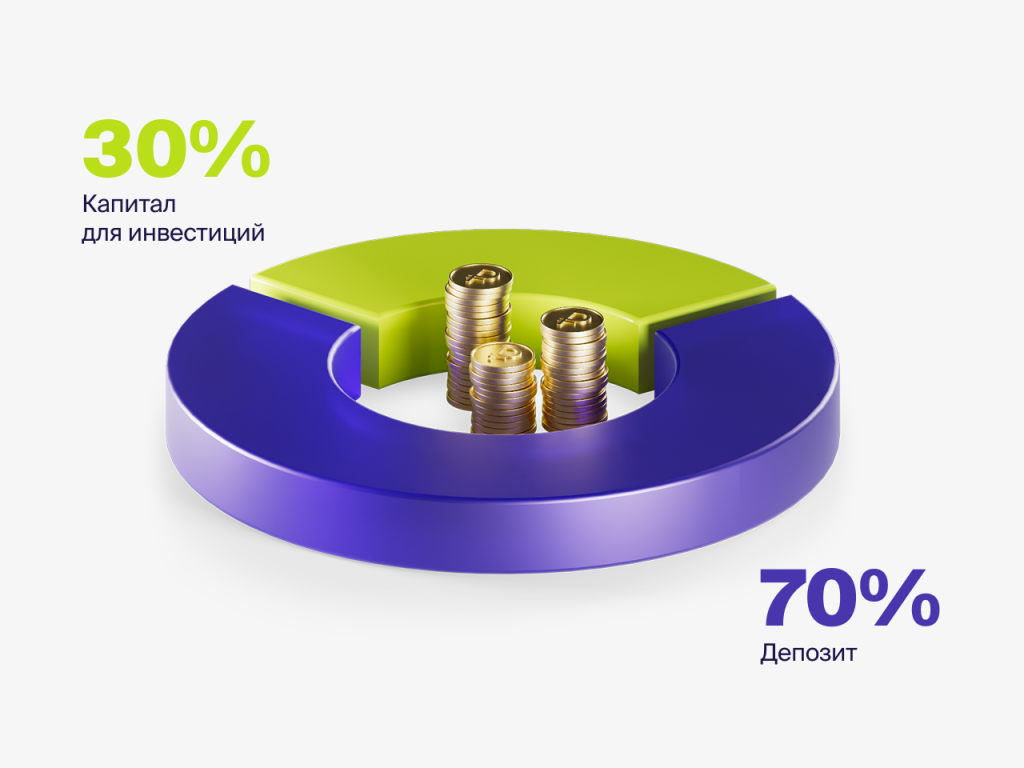
Важная деталь: необязательно вкладывать всё сразу. Начните с комфортной для вас суммы и инвестируйте регулярно. Например, капитал в 500 тыс. ₽ можно вложить за 4 месяца по 125 тыс. ₽. Такой подход поможет вам протестировать стратегию на практике, без стресса.
Подобрать инструменты инвестирования
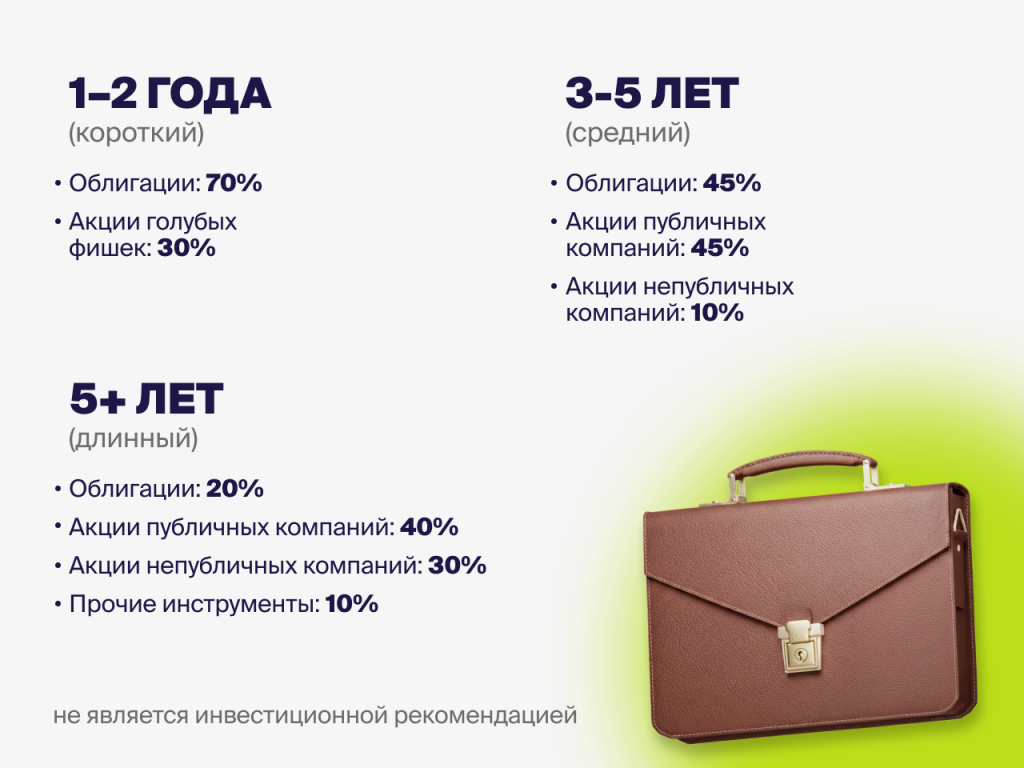
Здесь правило простое: чем короче сроки, тем консервативнее выбор. Если деньги понадобятся через год, облигации — ваш вариант. Если через 3 года, можно рискнуть акциями, в том числе и непубличных компаний на «Аврора». Если вы готовы ждать 10 лет и выше, есть место и для более агрессивных инвестиций.
Изучайте и действуйте обдуманно
Перед тем как инвестировать, например, в акции публичной компании, потратьте время на её изучение. Посмотрите:
-
Чем занимается компания и как зарабатывает?
-
Почему рынок/ниша будет расти?
-
Кто конкуренты и в чём преимущество?
-
Финансовые показатели: выручка, прибыль, долг?
-
Условия сделки: оценка, доля, сроки выхода
Главное помните: переход от вкладов к инвестициям не обязательно должен быть резким. Вы можете двигаться в этом направлении медленно, учиться по пути и останавливаться, если что-то не нравится. К тому же наш план — это скорее направление для размышлений, а не готовый рецепт с гарантией успеха.